金急落でもCOTはまだ過熱せず。ドル高転換下で試される実質金利の支え
① 今週の一言要約
今週の金は週間で大きく下げ、マクロは「ドル高圧力」と「実質金利低下」が併存する混合局面に入った。価格は痛い調整でも、投機ポジションはまだ過熱圏に入っておらず、構造的には「上昇基調の中の荒い押し目」と「調整の長期化」の分岐点にいる。
週次のノイズに振られやすい局面だからこそ、価格・需給・心理を同時に追う姿勢が求められる。
単一指標だけで結論を急がない週である。
② 価格動向とチャート振り返り
今週の金スポットは Stooq 系列の終値ベースで、2026-03-16 の 5024.88 から 2026-03-20 の 4543.72 まで下落し、週間騰落率は -9.5756% だった。週中高値は 5043.51、安値は 4504.84、値幅は 538.67 と大きく、始値対比の週間レンジは 10.7201% に達した。先週(2026-W11)の -2.1563% から下落率が一段深まり、短期の値動きは明確にリスクオフ寄りだった。
一方で、水準感とボラティリティを分けて見る必要がある。20日年率ボラティリティは 30.3832% で、過去3年では 92.50 パーセンタイルと高い。つまり「荒れている」局面であることは確かだが、終値水準自体は過去3年 93.66 パーセンタイルに残っている。3か月騰落率は +2.2608%、1年騰落率は +50.2632% で、週次急落だけで長期トレンド転換を断定するには早い。
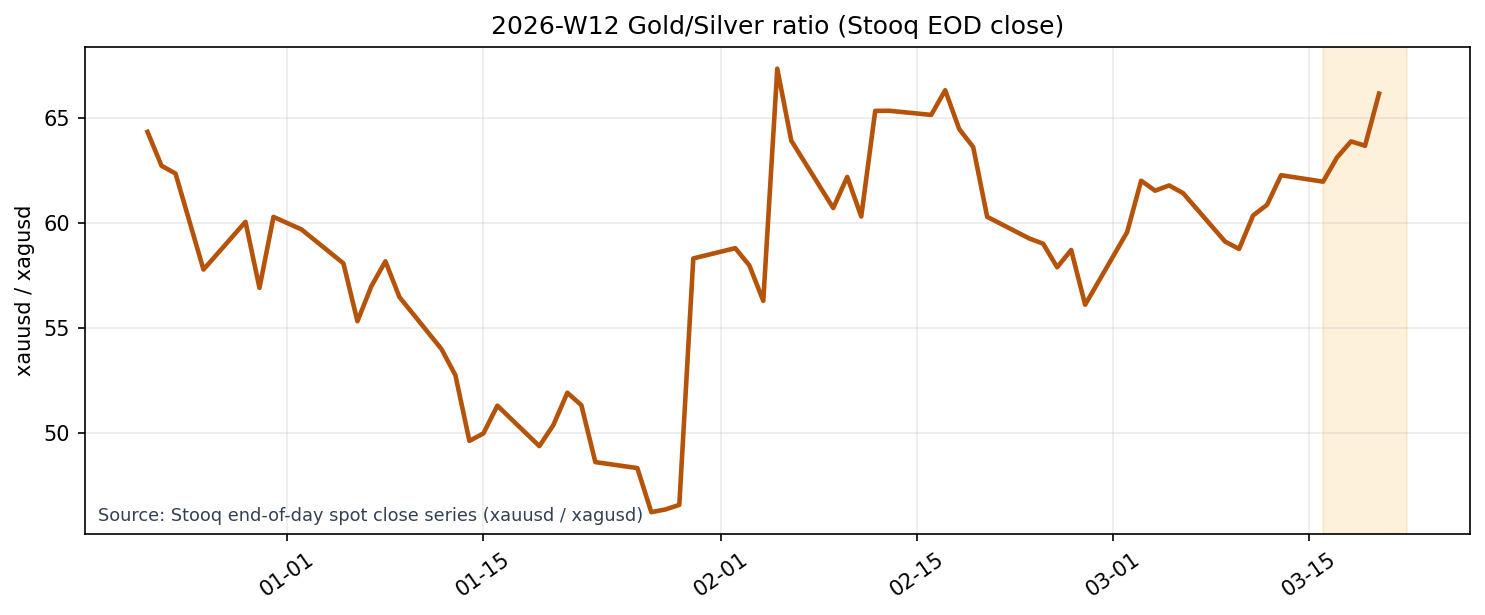
Source: Stooq end-of-day spot close series (xauusd / xagusd).
相対価格では金銀比が 65.8587 と、前週比(prev_week_change_pct)+5.7448% 上昇した。今週は銀より金が相対的に強く、典型的な「景気敏感金属からの逃避」がにじむ。絶対価格は急落したのに、相対では金優位が進んだ点は、単純な強気崩壊ではなく、市場参加者の防御的な資金配分が強まったシグナルとして重要だ。
③ 機関投資家の動き
CFTC COT(2026-03-17 時点)では、マネーマネジャーのネットロングは 102043、前週比 +3644。内訳はロング 130147、ショート 28104、建玉は 411388 だった。価格が急落した週でもネットは増加しており、「下げ局面での一斉投げ」にはまだなっていない。
水準感を見ると、ネットロングは過去1年で 21.15 パーセンタイル。高値圏の価格と比べると投機ポジションは依然として軽く、過熱由来のクラッシュリスクは相対的に低い。逆に言えば、上昇再開には新規ロングの積み上がりが必要で、COT の回復が伴わない反発は戻り売りに押されやすい。来週は「価格反発」と「ネットロング増加」が同時に起こるかをセットで確認したい。
④ マクロ要因チェック
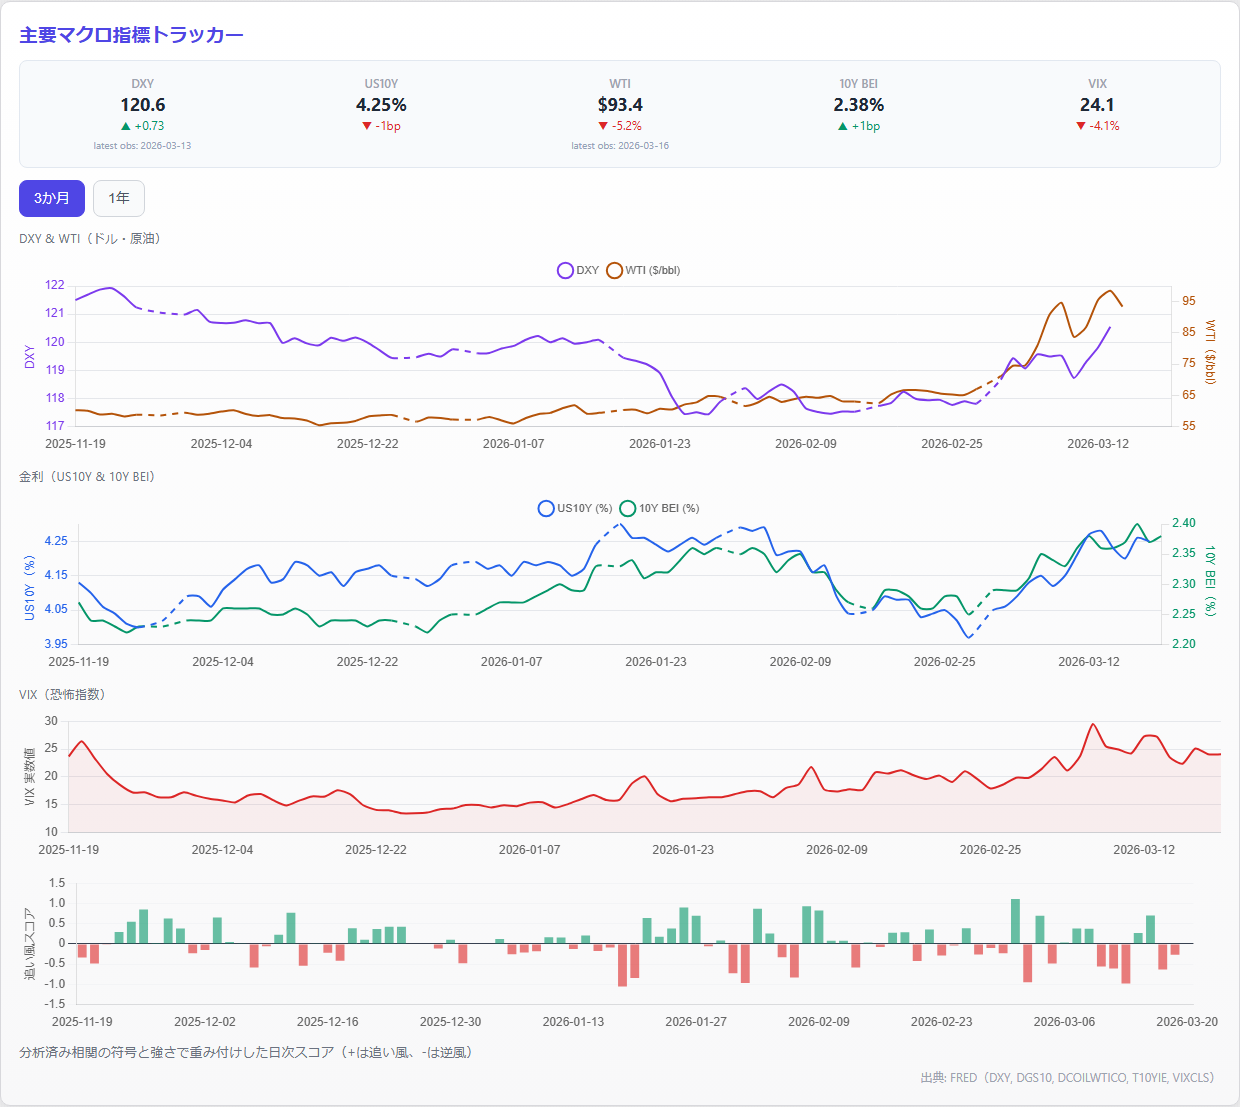
マクロの骨格は、金にとって「混合シグナル」に変わった。DXY は 120.5518(2026-03-13)で 3か月 +0.4672% と小幅ドル高に転じた一方、米10年実質金利 proxy は 1.88%(2026-03-19)で 3か月 -3.0928%。ドル面の追い風は薄れたが、実質金利の低下基調はまだ金の下支えとして残っている。
ただし短期はノイズが強い。VIX は 24.06(2026-03-19)と高止まりし、WTI は 93.39 ドル(2026-03-16)と依然高水準で、インフレ再燃とリスク資産調整の同時進行は続いている。今週の急落は、金に有利な条件が一部残っていても、ポジション調整とボラティリティ拡大が優先される局面があることを示した。
⑤ 需給とセンチメント
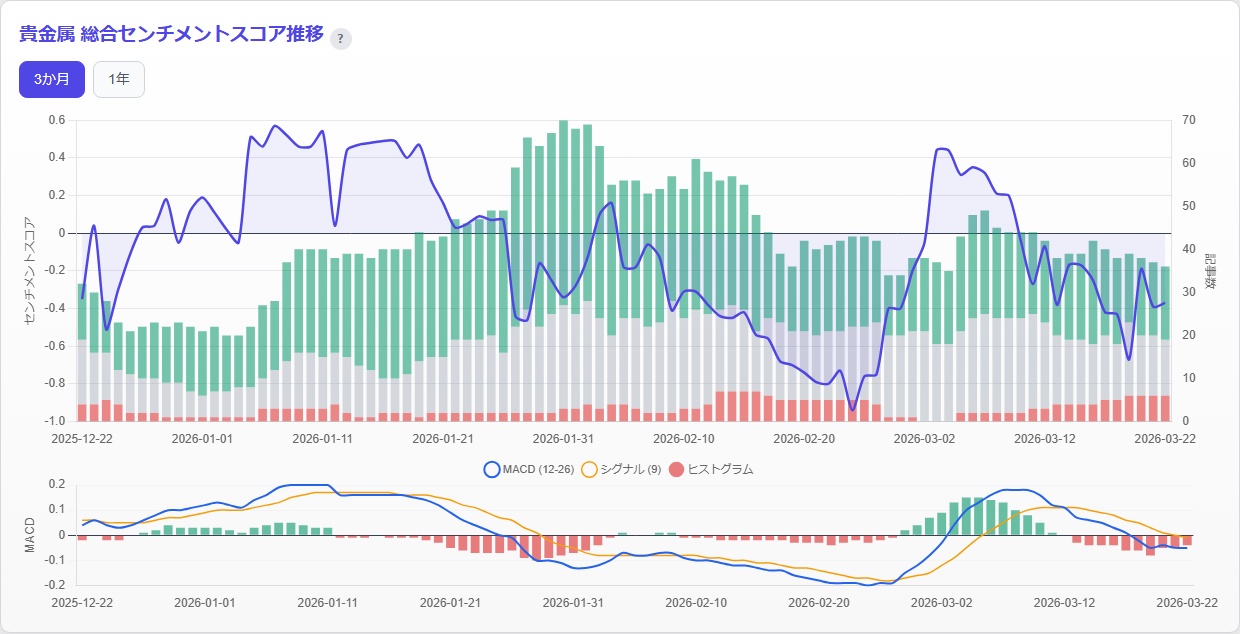
今週の金関連記事は 17 件。補正後センチメントの週平均は -0.198、最新値は 0.09 で、週中は弱気寄り、週末にかけてやや持ち直した。主指標である補正後センチメントはまだ強気に戻り切っておらず、フロー面では「買い急がない」空気が優勢だ。補助指標の生スコア(avg_raw_score)は 0.4511 でプラスだが、こちらだけで地合い改善と判断するのは早い。
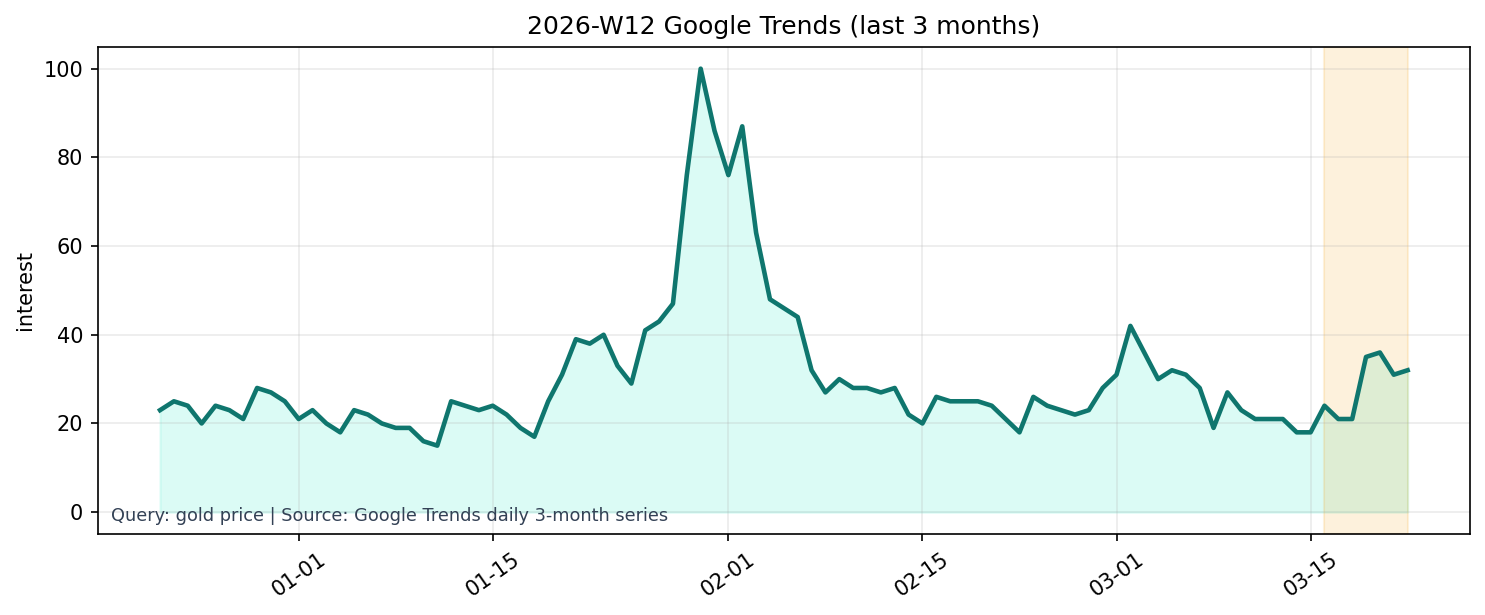
Source: Google Trends daily 3-month series (gold price).
Google Trends(gold price)は、3か月系列の最新が 37(前週比 +5.7143%)、1年系列が 43(前週比 +13.1579%)だった。価格急落局面で検索需要が増えているため、個人関心はむしろ再加速している。心理指標は「記事センチメントは慎重、検索行動は増加」というねじれになっており、来週はこのギャップが埋まる方向を見極める週になる。
⑥ 今週の洞察と来週の注目ポイント
結論は、「価格は崩れたが、条件は一枚岩ではない」だ。週間 -9.5756% の下落は重い一方、COT は非過熱で、実質金利は3か月で低下基調を維持した。ただし DXY は小幅ながら3か月でプラスに転じており、前週までのドル安追い風は弱まっている。現時点は、トレンド転換を断定するより、マクロの綱引きがどちらに傾くかを測るフェーズと捉えるのが実務的だ。
前回記事(2026-W11)の注目点を回収すると、第一の「DXYと実質金利が支えになるか」は片肺化した。実質金利低下は残ったが、DXY は追い風ではなくなった。第二の「高VIXが金買いに再接続するか」は今週も未達で、恐怖指数高止まりでも価格は下げた。第三の「センチメントと検索需要の底入れ確認」は半分達成で、センチメントは弱いまま、検索需要だけ先行して持ち直した。第四の「5000近辺の攻防」は明確に下抜け、短期の需給悪化を示した。
来週の実務的な観測点は四つ。1つ目は DXY と実質金利の組み合わせで、ドル高継続かつ実質金利反発なら金はもう一段下値を試しやすい。2つ目は COT ネット 102043 の増減で、価格反発と同時に積み上がるかを確認したい。3つ目は補正後センチメントが週平均でプラス域に戻るか。4つ目は Google Trends の増加が実際の買いフローに結び付くか。価格が戻ってもこの4点が伴わなければ戻り売り優勢、逆に同時改善なら今週の急落は「振り落とし」で終わる可能性が高い。
運用目線では、エントリー判断を価格だけで急がないことが重要だ。具体的には「価格反発日」と同日に、補正後センチメント最新値がプラスを維持できるか、さらに翌週の COT でネットロングが減っていないかを二段で確認したい。どちらか一方だけの改善なら反発はテクニカルにとどまる可能性があり、両方そろって初めて需給主導の戻りとして信頼度が上がる。