金は3週続落でも投機は再増、マクロ追い風下の深押しをどう読むか
① 今週の一言要約
金は2026-W24に前週末比-2.92%と下げが加速し、終値は4,198.1ドルまで沈みました。価格の見た目は明確に悪化しましたが、CFTC COTネットは112,179枚へさらに積み上がり、ドルと実質金利も金に大きな逆風を加えていません。価格の弱さに対して、需給とマクロが完全には崩れていない、食い違いの大きい週です。
② 価格動向とチャート振り返り
Source: Stooq end-of-day spot close series (xauusd / xagusd).
2026-W24の金は4,324.2ドルで始まり、4,198.1ドルで週を終えました。前週W23の-0.75%から下げが深まり、3週続落です。週中高値は4,344.5ドル、安値は4,031.0ドルで、値幅は313.5ドル、始値比では7.25%に達しました。W23の値幅114.2ドル、始値比2.52%と比べると、今週は単なる持ち合いではなく、下方向のボラティリティ拡大が起きたと見るべきです。
20日年率換算ボラティリティは23.60%で、3年パーセンタイル84.17まで上昇しました。前週16.18%から一気に跳ねており、これまでの「高値圏での静かな時間調整」から、「値幅を伴う調整」へ局面が変わっています。それでも終値水準の3年パーセンタイルは81.72と、過去3年でなお高い位置です。3カ月騰落率は-16.22%、1年騰落率は+22.30%なので、長期上昇トレンドの上で短期の崩れが強まった構図です。
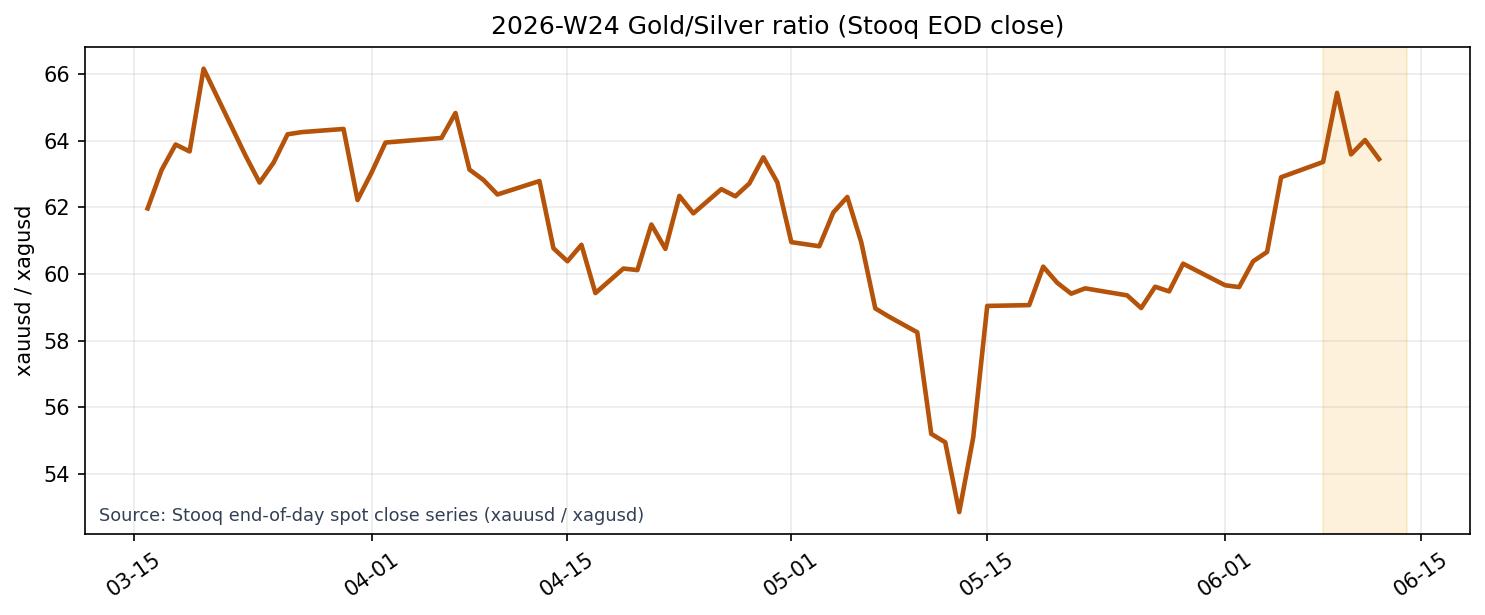
比率面では金銀レシオが63.45で、前週末比+0.87%でした。前週61.74からさらに上がり、銀より金が相対的に強い逃避先として選ばれた形です。ただし3年パーセンタイルは13.26と依然かなり低く、長い目では銀優位の地合いがまだ完全には否定されていません。価格下落、ボラ急上昇、レシオ上昇の組み合わせは、強気の再開ではなく、資金がより守り寄りに傾きながら金全体も売られた週だったと解釈できます。
③ 機関投資家の動き
機関投資家の需給は、価格ほど悪くありません。CFTCの6月2日時点のマネーマネージャー・ネットは112,179枚で、前週97,446枚から14,733枚増えました。ロングは129,367枚、ショートは17,188枚で、ネットの改善幅はW23の+3,906枚よりかなり大きいです。価格が崩れた週に投機筋のネットが増えたため、少なくとも先物ポジションの世界では、全面撤退よりも押し目対応の色が出ています。
一方で、このCOT水準は3年パーセンタイル42.58です。前週29.68からは改善したものの、なお中位以下で、過熱感はありません。ここが今週の重要点です。金は急落したのに、投機ポジションはまだ混み合っていない。つまり、今回の下げは「行き過ぎた強気ポジションの一斉解消」で説明しにくく、価格の崩れ方ほど需給の中身は傷んでいません。
60日ベータは0.54、252日ベータは0.05で、ハイテク株のリスクオンに単純連動する資産でもありません。したがって来週以降の確認点は、COTネット112,179枚の増加が価格反発につながるか、それともポジションだけが先行して価格はなお弱いままかです。後者なら、投機筋の読み違いが遅れて表面化するリスクが出ます。
④ マクロ要因チェック
マクロは前週から大きく変わっていませんが、少なくとも金急落を正当化するほど悪化もしていません。ドル指数DXYは119.29で3年パーセンタイル13.74と低位のままです。実質金利 proxy も2.06%で前週と同水準、3年パーセンタイル73.54でした。前週レポートでは「ドル安基調と実質金利低下が下値を支えるか」を確認点に置きましたが、マクロ面だけ見れば、その土台はまだ壊れていません。
米10年名目金利は4.45%、10年ブレークイーブンは2.38%で、どちらも高めの水準です。つまり、金に強烈な追い風が追加されたわけではない一方、急に逆風へ転じたわけでもありません。VIXは15.74と落ち着き、ハイイールドOASは2.80%で3年パーセンタイル16.96にとどまります。信用不安や全面的なリスクオフで金が買われた週でもありません。WTIは97.63ドルと高水準ですが、これも前週比では大きな変化がありません。
総合すると、今週の金下落はマクロ崩れ主導というより、価格自身の調整圧力が先に走った可能性が高いです。ドル高再加速や実質金利急騰がないまま4,200ドル近辺まで下げた点は、来週以降の反発余地を残す一方、マクロが味方でも需給と心理が揃わなければ下がる、という弱さも示しました。
⑤ 需給とセンチメント
需給とセンチメントは、件数は増えたのに温度感は悪化しました。今週の金関連記事は38本で、前週33本から増加しました。主な話題は企業、金融、政策、統計、地政学、投資フローで、ニュース量は十分です。しかしサイト補正後センチメントの週間平均は-0.224で、前週-0.234からわずかに改善しただけでした。さらに直近値は-0.41で、前週末の+0.08から大きく悪化しています。週の後半にかけて心理が崩れたことが分かります。
生スコア平均も0.427と、前週1.126から大きく低下しました。日次でも6月9日の1.025をピークに、6月10日は0.211、6月11日は0.560、6月12日は0.0まで失速しています。ニュース本数が増えているのにトーンが暗くなるのは、強気材料の拡散ではなく、下落局面の説明記事や警戒記事が増えたときに出やすい形です。
Source: Google Trends daily 3-month series (gold price).
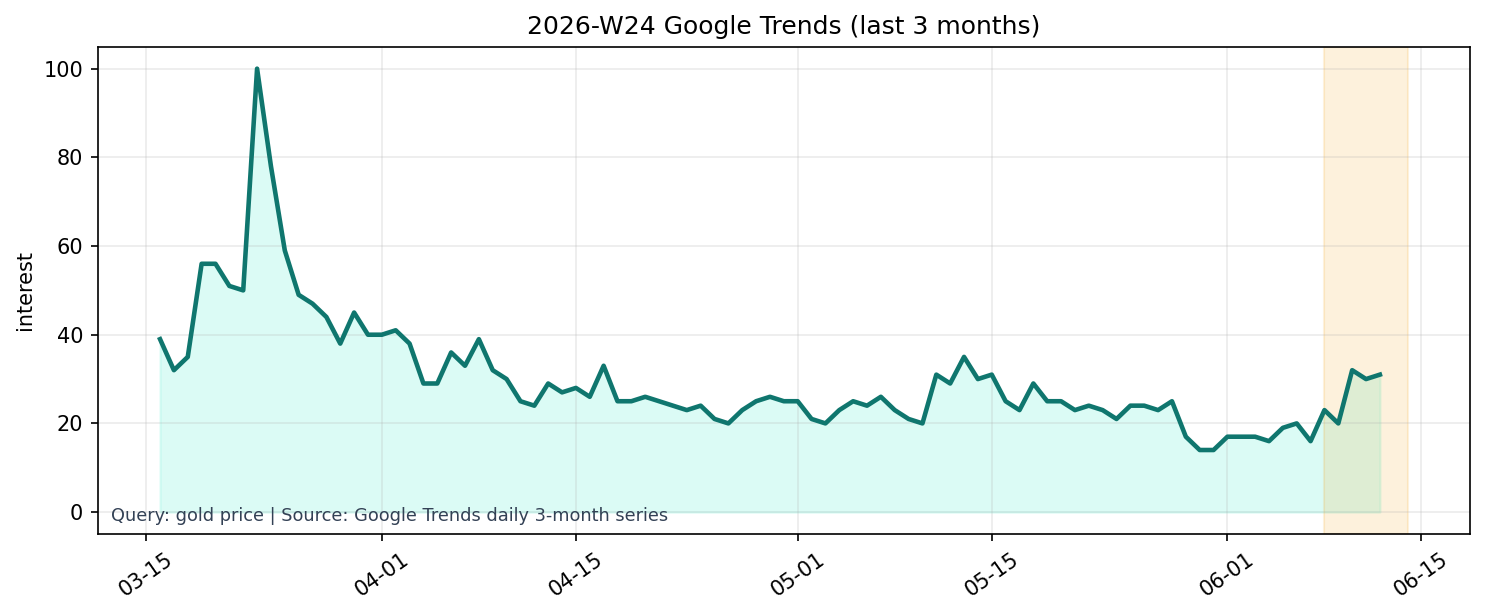
Google Trends の gold price は、3カ月系列の最新値が31で前週19から増え、1年系列も24で前週20を上回りました。ただし1年系列の3年パーセンタイルは33.82にとどまり、検索需要はまだ中位以下です。価格が崩れて話題は増えたが、熱狂的な関心には至っていない。COTは改善、検索はやや増加、直近センチメントは悪化という組み合わせから見ると、今の金は強気の押し目形成というより、「不安が先に立つ中で一部の投機筋だけが先回りしている」状態に近いです。
⑥ 今週の洞察と来週の注目ポイント
前週W23では、1. 実質金利 proxy が2.06%近辺で再上昇しないか、2. COTネット97,446枚の回復が続くか、3. 補正後センチメントの週間平均が-0.234から中立圏へ戻れるか、を注目点に置きました。結果は1勝1敗1未達です。実質金利 proxy は2.06%で悪化せず、COTネットは112,179枚へ増えて明確に改善しました。一方でセンチメント平均は-0.224と中立圏へ戻れず、価格は4,500ドルどころか4,200ドル近辺まで崩れました。
ここから導ける仮説は、金の中身はまだ全面崩壊していないが、価格は需給改善を待たずに一段下へ走った、というものです。もしこの下げがオーバーシュートなら、低位のドル、高止まりしない実質金利、非過熱のCOTが支えとなり、4,200ドル前後で下げ止まりやすいはずです。逆に、それでも価格が戻らないなら、市場はマクロよりもポジション整理やセンチメント悪化を優先していることになり、調整はもう一段長引きます。
来週の注目点は3つです。第1に、4,198.1ドル近辺から価格が自律反発し、少なくとも4,300ドル台を回復できるか。第2に、COTネット112,179枚の積み上がりがさらに続くか、それとも価格下落に遅れて失速するか。第3に、直近センチメント-0.41が改善し、週間平均もマイナス圏から抜け出せるかです。総合すると、今週の金は「価格は崩れたが、マクロと投機はまだ見放していない」。来週はこのねじれが反発で埋まるのか、あるいは価格の弱さが他指標へ波及するのかを見極める週になります。