金は3週続落でも悲観は偏っていない。実質金利高止まりと関心再加速の分岐点
① 今週の一言要約
2026-W26の金は、6月26日金曜時点の途中経過で見ると3週続落です。週初4,138.8ドルから4,051.0ドルへ下げ、週次騰落率は-2.12%でした。週中高値は4,216.4ドル、安値は3,963.3ドルで、始値比の値幅は6.12%まで広がっています。W24が-2.92%、W25が-2.37%だったため、下げ幅はやや縮んだとはいえ、価格水準は着実に切り下がりました。
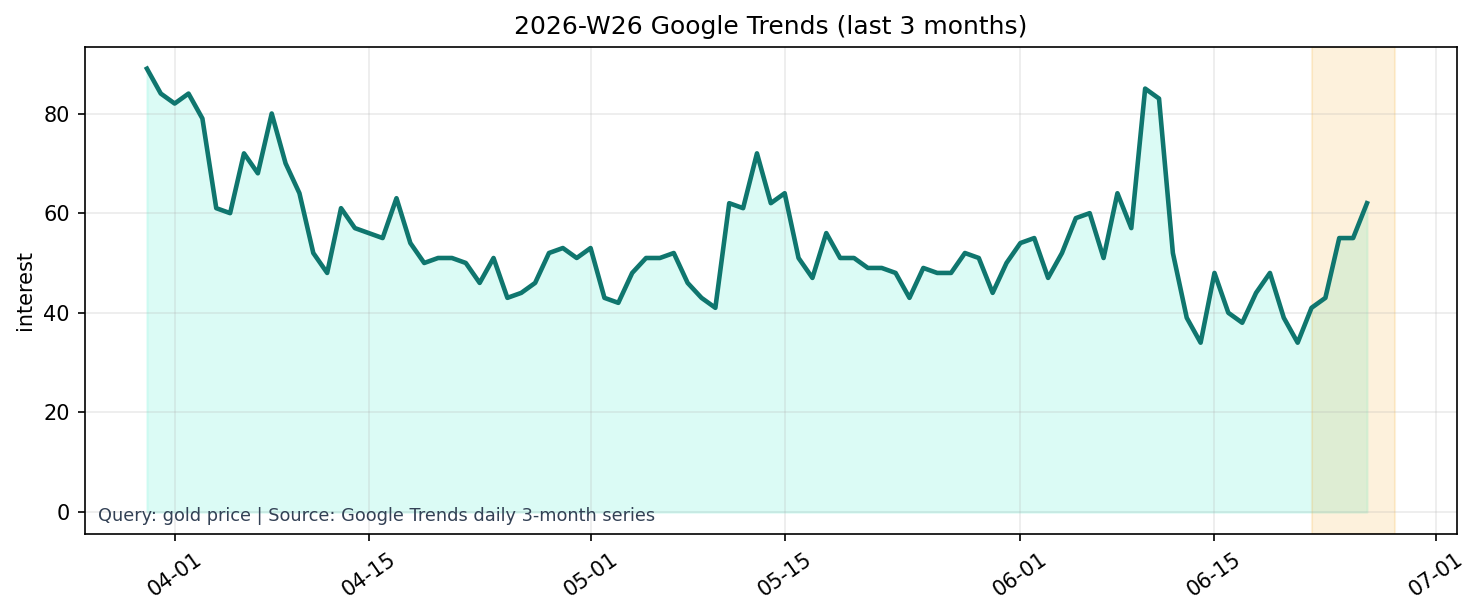
ただし、価格の弱さに比べると市場心理はそこまで崩れていません。サイト補正センチメントの週平均は-0.032で、前週W25の-0.232から大きく改善し、直近値は0.1とプラスに戻りました。Google Trendsのgold priceも3カ月系列の最新値が62まで上がり、前週の26から関心が急増しています。価格は下がっているのに、投資家の注意はむしろ戻っている構図です。今週の焦点は、これが下落局面での押し目買い期待なのか、それともボラティリティ上昇に対する防御的な注目にすぎないのかです。
② 価格動向とチャート振り返り
Source: Stooq end-of-day spot close series (xauusd / xagusd).
価格データはyfinance futures系列です。今週の金は4,138.8ドルで始まり、6月26日時点で4,051.0ドルまで下げました。前週終値4,170.0ドルをさらに下回り、3カ月騰落率は-10.49%まで悪化しています。一方で1年騰落率は+23.84%を維持しており、長期上昇トレンドが完全に壊れた局面ではまだありません。
ただし、足元の調整は軽くありません。終値水準の3年パーセンタイルは77.86でなお高値圏ですが、1年パーセンタイルは34.10まで低下しています。つまり長い目では高いが、直近1年のレンジ内ではかなり下側へ移ってきた、という位置です。20日年率ボラティリティは29.96%で、1年パーセンタイル73.56、3年パーセンタイル89.06です。W25の28.61%からさらに上がっており、価格下落と同時に不安定さも増しています。
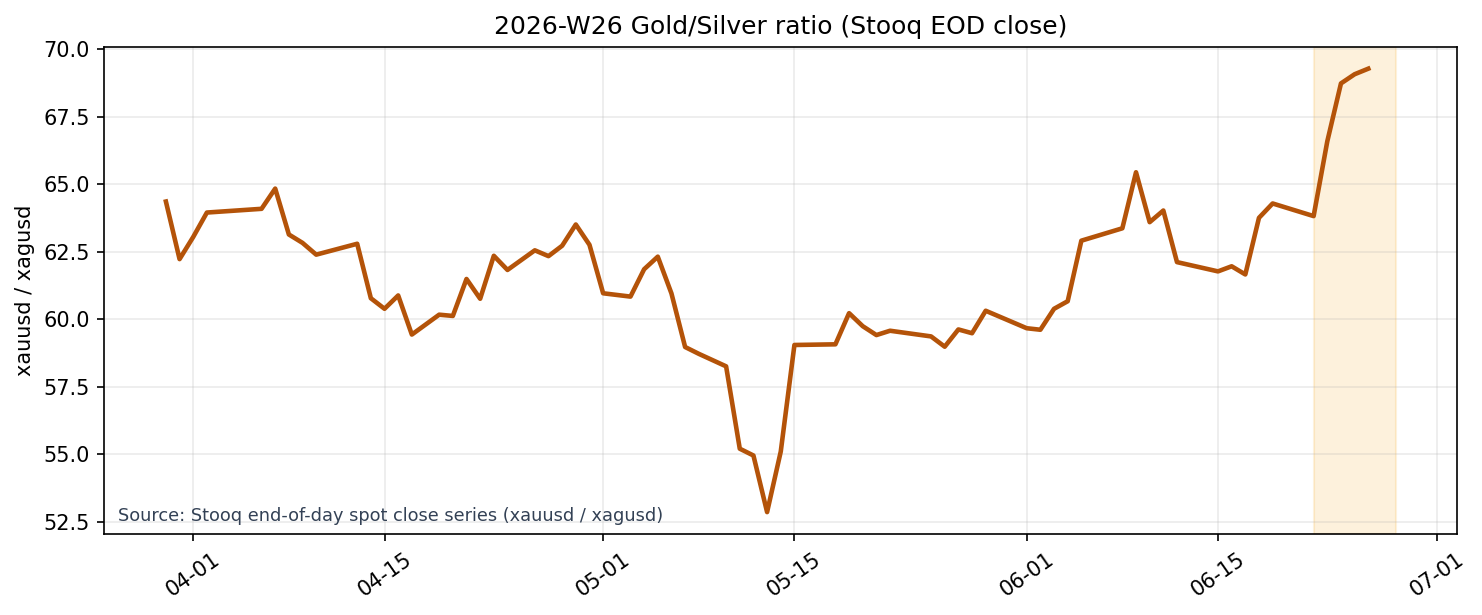
金銀比率は69.28で、前週64.29から+7.77%上昇しました。歴史的には3年パーセンタイル18.40とまだ極端な高水準ではありませんが、今週だけを見ると銀の弱さが金より目立ちました。貴金属の中でもより景気敏感な銀が先に売られ、金が相対的な逃避先として選ばれた形です。金WTI比率は52.98、3年パーセンタイル79.22で、エネルギーに対する金の相対強さはなお高いままです。インフレ資産全体の強気というより、景気循環色の強い資産から守り寄りへ資金が寄る流れが続いています。
③ 機関投資家の動き
CFTCの最新利用可能データは6月9日時点で、マネーマネージャーのロングは126,280枚、ショートは20,417枚、ネットは105,863枚でした。前週比では6,316枚の減少です。W26の価格はさらに下げたものの、この週に対応する新しいCOT更新はまだ入っていないため、足元の価格弱化に対して投機筋が追加で投げたかどうかは未確認です。
それでも、手元のCOTは重要な示唆を残しています。ネットポジションの1年パーセンタイルは46.00、3年パーセンタイルは35.06で、依然として過熱圏ではありません。価格が3週続落しているのに、直近で確認できる投機ポジションはまだ中位以下です。これは、今回の下げが典型的な投機熱狂の崩壊ではなく、マクロ条件の悪化に押される調整である可能性を補強します。
60日ベータはQQQに対して0.54、252日ベータは0.05です。短期的には株式ストレスとある程度一緒に振れますが、長期ではハイテック株の延長線上にある資産ではありません。今週の金の弱さも、リスク資産全般と同じ文脈で売られたというより、ドルと実質金利の水準再評価に押されたと読む方が自然です。
④ マクロ要因チェック
今週のマクロは、金に対して前週より厳しくなりました。DXYは120.3958で、3カ月変化率は-0.73%と中期ではまだ弱含みですが、1年変化率は+0.62%へ転じ、1年パーセンタイルも68.03まで上がっています。W25ではドルはまだ支援材料と見やすかったのに対し、W26は少なくとも明確な追い風ではなくなりました。
米10年名目金利は4.41%で、3年パーセンタイル73.32です。W25の4.49%からはやや低下しましたが、依然として高めです。さらに10年実質金利proxyは2.23%で、1年パーセンタイル98.79、3年パーセンタイル92.23に張り付いています。前週と同水準に近く、金にとって最も重い逆風が解消していません。ブレークイーブンは2.21%で3年パーセンタイル10.84と低く、インフレ期待よりも実質利回りの高さが残る形です。
VIXは18.63で3年パーセンタイル74.84と、リスク警戒そのものはやや高めです。しかしHY OASは2.76%で3年パーセンタイル14.16にすぎず、信用市場はまだ危機モードに入っていません。WTIは78.94ドルまで下がり、3カ月変化率は-24.60%です。つまり、金が全面的な安全資産買いで上がる局面ではなく、景気とインフレ期待が鈍る中で高い実質金利だけが残る、やや扱いにくい環境です。今週の下げはこの組み合わせと整合的です。
⑤ 需給とセンチメント
ニュース量は26本で、前週W25の25本とほぼ同水準です。ただし記事の平均raw scoreは1.082269で、前週0.48395から大きく上がりました。日別では6月23日の2.575が最も高く、6月26日も1.452と強めです。価格は弱いのに、記事トーンは前週より前向きでした。ここには「下げたからこそ注目が戻る」性格が見えます。
サイト補正センチメントは週平均-0.032、直近0.1です。前週の週平均-0.232、直近-0.28からみると、センチメントはかなり改善しました。価格は安値を切り下げたのにセンチメントは改善し、Google Trendsの3カ月系列も62まで上昇しています。これは悲観一色というより、押し目買い観測や安全資産需要への期待が並走している状態です。
Source: Google Trends daily 3-month series (gold price).
一方で、1年系列のGoogle Trendsは29で、3年パーセンタイル40.00にとどまります。短期の検索急増は確認できても、一般投資家の長期的な熱狂まではまだ広がっていません。COTも過熱しておらず、検索も構造的バブルではない。この組み合わせでは、今の金は「買われすぎだから下がる」より、「実質金利が高いから戻り切れない」と考える方が妥当です。
⑥ 今週の洞察と来週の注目ポイント
前週W25では、1. 4,138.7ドルの安値を守って4,200ドル台を回復できるか、2. 実質金利proxy2.23%がさらに上がるか、3. COTネット105,863枚が減少継続か、を注目点に置きました。結果は、価格は3,963.3ドルまで下げて安値を割り込み、週末時点でも4,200ドル台を回復していません。実質金利proxyは2.23%近辺に居座り、明確な追い風転換は起きませんでした。COTは新規更新待ちで、ポジション確認は来週以降に持ち越しです。
ここからの仮説は、金は弱いが、悲観の偏りがまだ不足しているため、下落の最終局面とも言い切れない、というものです。価格は3週連続で下げ、ボラティリティは高止まりし、実質金利もなお高いです。これは短期的には戻り売りが出やすい条件です。ただし、センチメントは改善し、Google Trendsも跳ね、確認できるCOTも非過熱です。つまり市場参加者は完全に投げておらず、まだ「守りとしての金」に再評価余地を見ています。
来週は3点を見ます。第1に、3,963.3ドルの今週安値を再び試すのか、それとも4,100ドル台を回復して下げ止まりの形を作れるか。第2に、10年実質金利proxyが2.23%を下回って鈍化し始めるか。第3に、新しいCOTでネット105,863枚がさらに減るのか、それとも価格下落にもかかわらず持ちこたえるのかです。金の見方は、強気構造の崩壊ではなく、マクロ逆風に耐えながら投資家の関心だけが先に戻り始めた局面として捉えます。