金価格は下げても崩れず、実質金利の重さを点検する週
1. 今週の一言要約
2026-W29の金は、週初4,081.0ドルから7月17日時点で4,002.0ドルへ下げ、週間騰落率は-1.94%でした。前回ローカルに残っているW27では「反発したが楽観は戻らない」が主題でしたが、今回はその反発を一部返した形です。ただし、下げの中身は全面的な崩れというより、実質金利の高さとドルの底堅さを嫌った調整に近いと見ます。CFTC COTのマネーマネージャー・ネットロングは115,395枚、1年パーセンタイル57.14、3年パーセンタイル43.14で、投機筋が過熱している局面ではありません。したがって今週の結論は、「価格は弱いが、投機の過熱崩壊ではない。来週は4,000ドル近辺を守れるかと、実質金利がさらに上へ抜けるかを確認する週」です。
2. 価格動向とチャート振り返り
Source: Stooq end-of-day spot close series (xauusd / xagusd).
今週の価格データはyfinance futures系列です。週初値は4,081.0ドル、7月17日時点の終値は4,002.0ドル、週中高値は4,091.2ドル、安値は3,972.6ドルでした。週間レンジは118.6ドルで、週初値比では2.91%です。前回W27の終値4,190.9ドルから見ると、反発後の上値追いには失敗し、再び4,000ドル台前半まで戻されたことになります。
ただし、価格水準の読み方は少し複雑です。終値の1年パーセンタイルは26.44と低めですが、3年パーセンタイルは75.29です。つまり、直近1年の中では上値圏から外れてきた一方、3年で見ればまだ高めの水準です。3カ月騰落率は-16.74%とかなり弱い一方、1年騰落率は+19.52%を維持しています。短中期の調整と、長期上昇の余韻が同時に残る局面です。
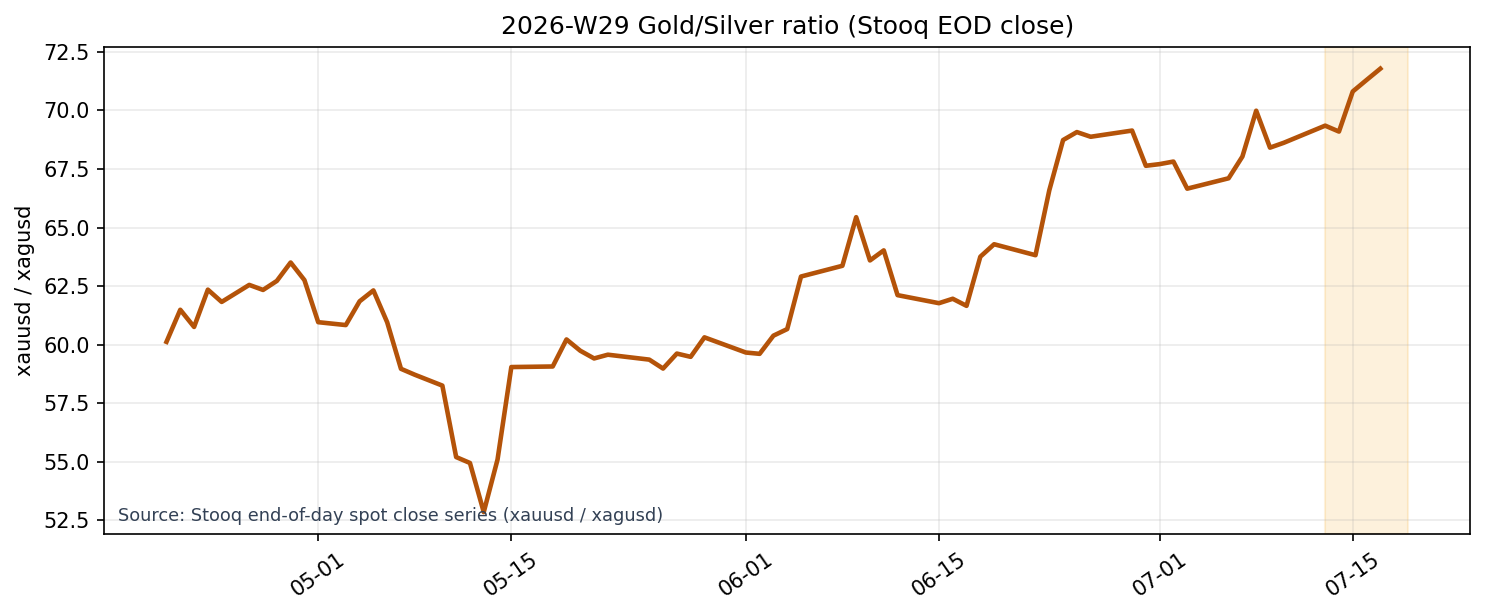
ボラティリティも完全には落ち着いていません。20日年率ボラティリティは23.33%で、1年パーセンタイル55.94、3年パーセンタイル80.57です。1年で見ると中立よりやや高い程度ですが、3年では高めです。金銀比は71.78、3年パーセンタイル20.59で、銀に対する金の相対優位は強くありません。一方、金WTI比は50.47、3年パーセンタイル70.72で、エネルギーに対する金の相対水準はまだ高めです。
ここから言えるのは、金そのものが単独で強いというより、「対銀では押され、対原油ではまだ高い」という二面性です。4,000ドル近辺を守れれば調整範囲内ですが、3,970ドル台を明確に割り込むと、3カ月下落トレンドのほうが意識されやすくなります。
3. 機関投資家の動き
CFTC COTの最新利用可能データは2026年6月23日です。現物価格やニュースセンチメントより遅れているため、今週のリアルタイムな投資家行動としてではなく、直近で確認できるポジションの土台として扱います。
マネーマネージャーのロングは131,102枚、ショートは15,707枚、ネットロングは115,395枚でした。前回利用可能データからの増加幅は+1,674枚です。ネットポジションの1年パーセンタイルは57.14、3年パーセンタイルは43.14です。歴史的に見て、金価格が高い割には投機筋の買い持ちは中庸です。W27時点でも同じCOT系列を確認しており、過熱感のなさは変わっていません。
これは弱気材料にも強気材料にもなります。強気に読むなら、投機筋の買いがまだ飽和していないため、価格が4,000ドル台を維持してマクロが改善すれば追加の買い余地があります。弱気に読むなら、COTが中庸なのに価格が下げているため、すでに買い手が積極的に支えているとは言い切れません。COT単体では「売り崩れのリスクは限定的だが、上昇再開の決め手にもまだ弱い」という評価です。
補助的に、QQQに対する60日ベータは0.54、252日ベータは0.05です。短期的には株式市場の揺れを少し受けますが、中期ではハイテック株の代替物ではありません。今週の金を見るうえでは、株式リスクオンよりも実質金利とドルの影響を優先して見るべきです。
4. マクロ環境チェック
今週のマクロは、金にとって重い部分が目立ちます。DXYは120.5046で、3カ月騰落率は+1.92%、1年パーセンタイルは66.80です。ドル安が金を支えるという構図ではなく、少なくとも足元ではドルが下支えを削っています。
米10年名目金利は4.55%、1年パーセンタイル95.55です。10年ブレークイーブンは2.22%、1年パーセンタイル3.23と低く、名目金利の高さに対して期待インフレが弱い組み合わせです。その結果、10年実質金利proxyは2.32%、1年パーセンタイル99.19、3年パーセンタイル96.65まで高止まりしています。これは金にとって最もはっきりした逆風です。金は利息を生まないため、実質金利がここまで高いと、価格が一度戻っても買いが続きにくくなります。
一方で、リスク環境は危機モードではありません。VIXは15.67、1年パーセンタイル19.61、HY OASは2.71%、1年パーセンタイル10.73です。信用市場にも株式ボラティリティにも強いストレスは見えません。WTIは79.20ドルで、前回値から+9.32%と上昇しましたが、3カ月では-13.02%です。原油上昇はインフレ警戒を少し戻しますが、現時点では安全資産として金を急いで買うほどの危機シグナルにはなっていません。
つまり、今週のマクロは「リスク回避で金が買われる」局面ではなく、「高い実質金利に金が抑えられる」局面です。来週、実質金利proxyが2.32%から低下へ転じるか、それともさらに高止まりするかが、4,000ドル維持の判断軸になります。
5. 需給とセンチメント
金関連の記事数は24本でした。記事ベースの平均raw scoreは0.452333で、素材としては極端に弱いわけではありません。一方、サイト補正後センチメントは週平均-0.225、直近-0.15です。W27では週平均-0.5225、直近-0.72まで悪化していたため、センチメントの悪化はかなり和らぎました。ただし、ゼロを超えて強気に戻ったわけではありません。
Source: Google Trends daily 3-month series (gold price).
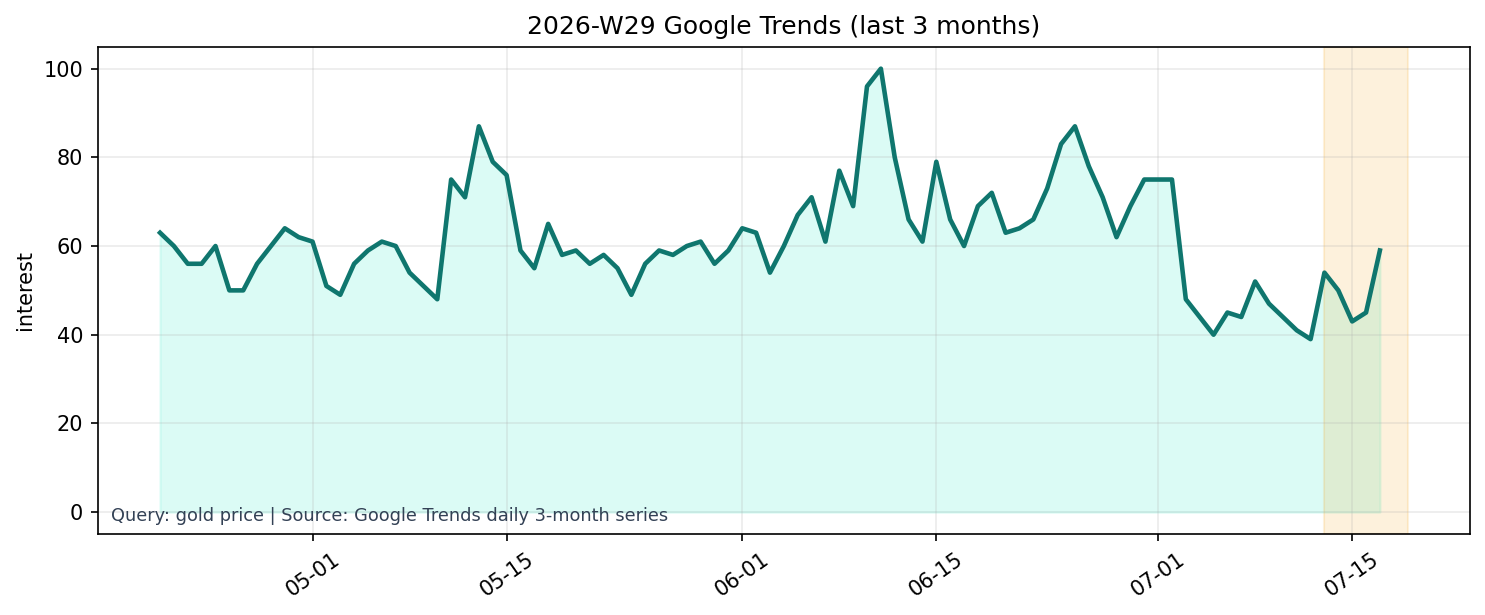
Google Trendsのgold priceは、3カ月系列で59.0です。前日比ベースでは+31.11%と跳ねていますが、3カ月変化率は-6.35%で、検索需要が一方向に盛り上がっているとは言えません。1年系列は25.0で、W27の29から低下しています。価格が4,000ドル近辺まで下げても、一般的な検索需要はまだ熱狂に戻っていません。
この組み合わせは、短期の押し目買いには悪くありません。センチメントがW27の極端な悪化から戻り、検索需要が過熱していないためです。ただし、買いが広がるには「価格下落で関心が増える」動きが必要です。現状は、弱気が和らいだだけで、需要が明確に増えたとは言いにくいです。
6. 今週の洞察と来週の注目ポイント
前回W27では、価格反発にもかかわらず楽観は戻っていない、という見方を置きました。今回W29では、価格が再び下げた一方で、センチメントはむしろW27より改善しました。これは重要です。市場心理は極端な悲観から少し戻ったが、価格は実質金利の重さに耐えきれず押された、という分解になります。
来週の仮説は、「金は4,000ドル近辺でいったん下げ止まれるが、上昇再開には実質金利の低下かドルの反落が必要」です。COTは過熱しておらず、検索需要も熱狂していないため、投機の巻き戻しで一気に崩れるリスクは限定的です。一方で、10年実質金利proxyが2.32%、1年パーセンタイル99.19という環境では、価格だけを見て押し目と決めつけるのは早いです。
来週見るポイントは3つです。第一に、4,000ドル近辺を終値で守れるか。第二に、10年実質金利proxyが2.32%から低下へ転じるか。第三に、補正後センチメントが-0.15からゼロ近辺まで戻るかです。この3つがそろえば、W29の下げは上昇トレンド内の調整として扱いやすくなります。逆に、価格が3,970ドル台を割り、実質金利が高止まりし、センチメントも再び-0.3以下へ沈むなら、W27の反発は一時的な戻りだった可能性が高まります。