金価格は急反発、それでも実質金利が上値を試す週
① 今週の一言要約
2026-W32の金は、週初4,083.4ドルから8月7日時点で4,347.0ドルまで上昇し、週次騰落率は+6.46%でした。前回W30では「4,050ドル台を保てるか」と「実質金利の重さをどう読むか」を注目点に置きました。今回は価格面ではその水準を明確に上抜け、週中高値も4,358.0ドルまで伸びました。一方で、米10年実質金利proxyは2.41%まで上がり、3年パーセンタイル97.32という極めて高い水準です。つまり今週の結論は、「価格の反発は強い。ただし、実質金利が下がったから買われたのではなく、高金利を無視してリスク選好と短期需要で上げた面がある」です。来週は4,300ドル台を維持できるか、COTの買い減少が一時的かを確認する週になります。
② 価格動向とチャート振り返り
今週の価格データはyfinance futures系列です。週初値は4,083.4ドル、終値は4,347.0ドル、週中高値は4,358.0ドル、安値は4,026.5ドルでした。週次騰落率は+6.46%、週中レンジは331.5ドルで、週初値比では8.12%に達しました。先週までの「4,000ドル近辺で止まれるか」という見方から、一気に「4,300ドル台を定着できるか」へ焦点が移った形です。
ただ、価格水準の読み方は少し慎重にしたいところです。終値の1年パーセンタイルは54.96で中立圏ですが、3年パーセンタイルは84.83と高めです。3カ月騰落率は-7.88%で、直近の大きな調整の傷はまだ残っています。一方、1年騰落率は+27.91%で、長期上昇トレンドそのものは崩れていません。20日年率ボラティリティは23.40%、1年パーセンタイル54.96、3年パーセンタイル80.21です。短期では標準的でも、3年で見るとまだ荒い相場です。
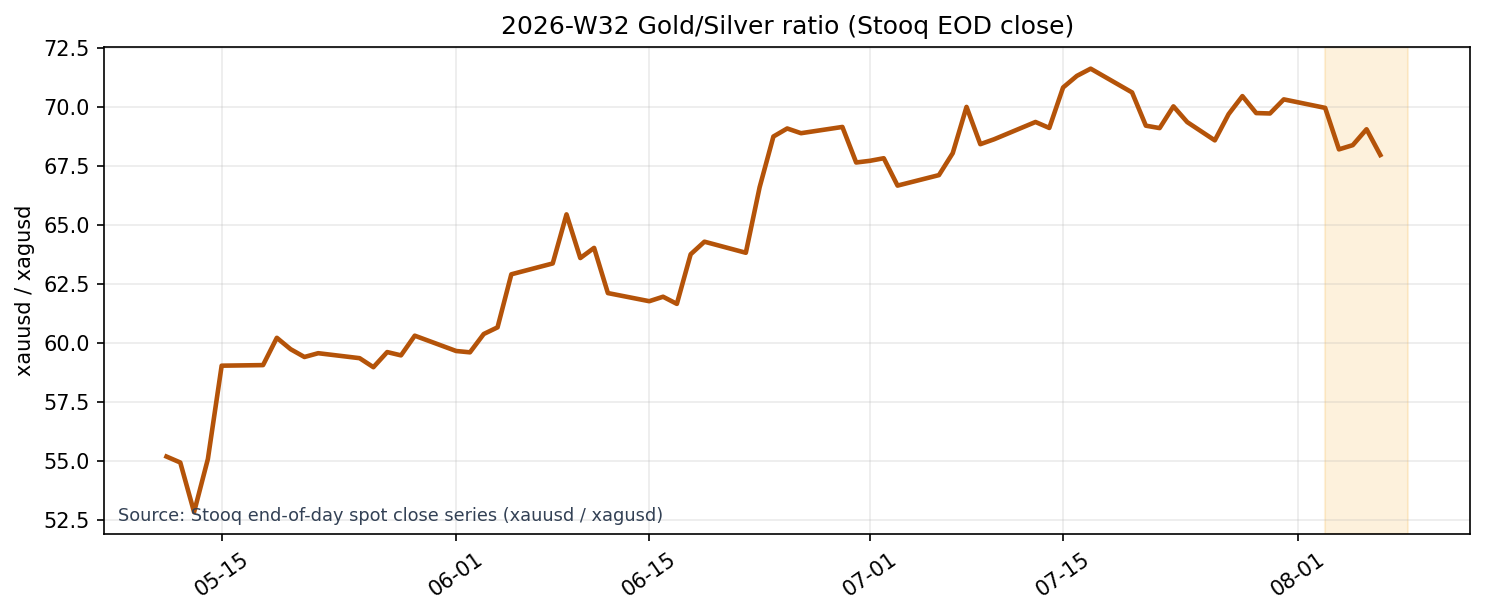
Source: Stooq end-of-day spot close series (xauusd / xagusd).
金銀比率は67.95で、前週比-3.35%、3年パーセンタイル18.64です。金が単独で買われたというより、貴金属内では銀も含めてリスク選好が戻った週と見た方が自然です。金WTI比率は49.22で、前週比+4.72%、3年パーセンタイル66.94です。WTIが81.96ドルへ下がったことで、原油対比では金の見え方がやや改善しました。価格だけ見れば強い週ですが、背景は「金だけの安全資産買い」ではなく、貴金属全体の買い戻しと原油下落による相対改善が混ざっています。
③ 機関投資家の動き
CFTC COTの最新利用可能データは2026年7月28日です。価格データより遅れるため、8月第1週後半の急反発を直接説明するものではありません。ただし、投機筋の土台を確認する材料としては重要です。
マネーマネージャーのロングは135,093枚、ショートは15,298枚、ネットロングは119,795枚でした。前回値からは-5,036枚の減少です。ネットポジションの1年パーセンタイルは60.78、3年パーセンタイルは42.58です。前回W30のネットロング120,779枚、3年パーセンタイル45.16と比べると、価格が上がる前に投機筋はやや買いを落としていたことになります。
この構図は、今週の反発を過熱したCOT主導の上げとは言いにくいことを示します。3年パーセンタイル42.58なら、投機筋のポジションはまだ中庸です。上昇再開シナリオにとっては追加の買い余地が残ります。一方で、反発局面でCOTがまだ追随していないなら、来週以降にネットロングが増えるかどうかが重要です。価格が4,300ドル台を維持し、COTが再び増えれば、今回の上げは単なる買い戻しからトレンド再開へ近づきます。逆にCOTが減ったままなら、価格だけが先走った可能性が残ります。
補助指標として、QQQに対する60日ベータは0.54、252日ベータは0.05です。短期では株式市場の揺れを少し受けますが、中期ではハイテク株の代替ではありません。金を見る軸は引き続き、ドル、実質金利、投機筋のポジションです。
④ マクロ要因チェック
マクロ環境は、価格の強さほど単純に金へ追い風ではありません。DXYは119.7034で、3カ月では+1.40%、1年では-0.52%です。3年パーセンタイルは16.53と低く、長めに見ればドル高圧力は強くありません。ただし、直近3カ月ではドルが持ち直しており、金の上値を全面的に支える状況ではありません。
米10年名目金利は4.63%で、3年パーセンタイル93.97です。10年BEIは2.26%、3年パーセンタイル26.64にとどまります。その結果、米10年実質金利proxyは2.41%となり、1年パーセンタイル97.17、3年パーセンタイル97.32です。これは金にとって明確な逆風です。W30時点の2.39%からさらに小幅に上がっており、価格反発と実質金利低下が同時に起きたわけではありません。
リスク環境は落ち着いています。VIXは15.81で、3年パーセンタイル39.82です。米HY OASは2.75%、3年パーセンタイル15.43で、信用市場にも強いストレスは出ていません。WTIは81.96ドルで、前週比-4.87%、3カ月では-19.30%です。原油安はインフレ懸念の後退という意味では金の逆風にもなり得ますが、金WTI比率を押し上げ、相対的な価格見えを改善しました。
要するに、今週の上げは「危機で買われた金」ではありません。ドルが歴史的に高すぎないこと、原油が下がったこと、貴金属内のリスク選好が戻ったことが支えました。ただし、実質金利だけはかなり重いままです。
⑤ 需給とセンチメント
金関連の記事数は26本でした。記事ベースの平均raw scoreは0.407462で、W30の0.665136より低下しています。日次では8月3日が0.199786、8月4日が-0.200000、8月5日が1.565917、8月6日が0.142857でした。価格が強く上がった割に、ニュースの地合いは一枚岩の強気ではありません。上位トピックには、Gold-Stibniteでのタングステン発見、Campo Moradoの資源拡大余地、利上げ観測後退を背景にした4,300ドル超え維持、ジンバブエ新規鉱山計画などが入りました。企業、需給、投資フローが同時に材料視された週です。
サイト補正後センチメントは週平均-0.7775、直近-0.53です。これは価格の急反発と反対方向に見える重要な違和感です。W30では週平均+0.0125、直近+0.19まで改善していましたが、今回は再びマイナス圏に沈みました。価格が強い一方で、ニュース評価や読まれ方はまだ慎重です。
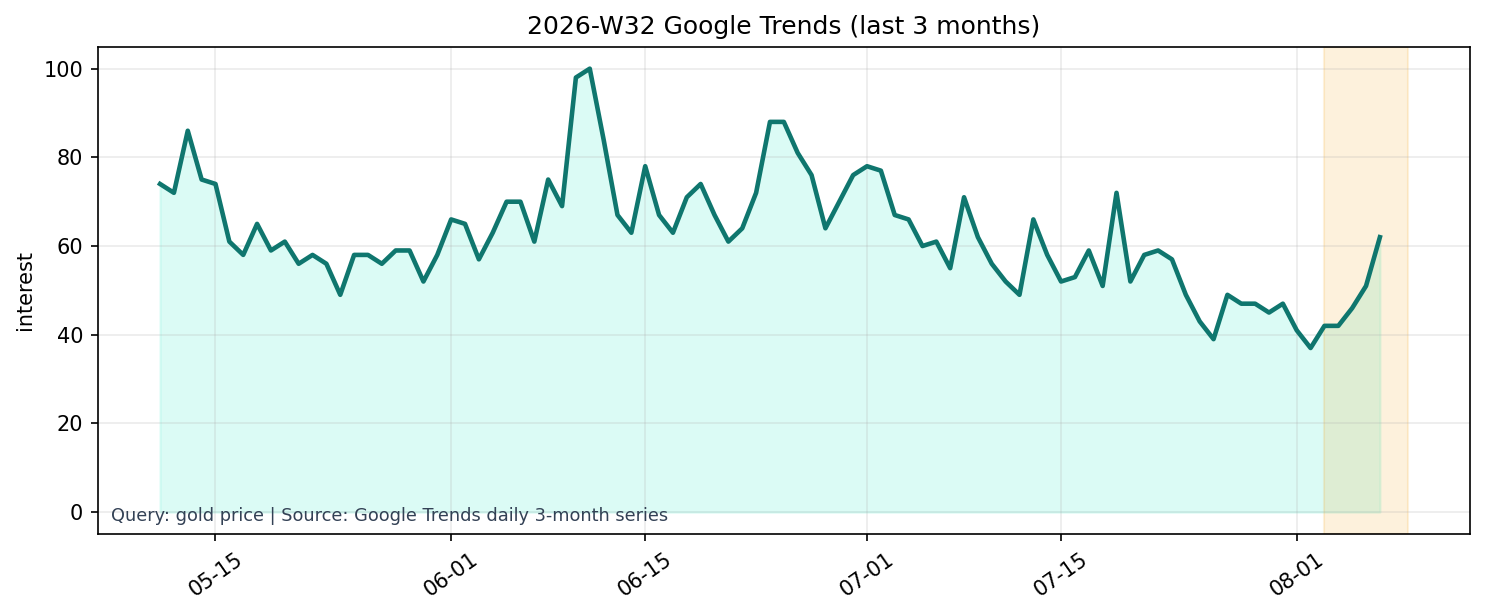
Source: Google Trends daily 3-month series (gold price).
Google Trendsのgold priceは3カ月系列で62.0です。前日比では+21.57%、3年パーセンタイルは71.21で、短期検索需要は高めです。一方、1年系列は23.0で、前週比横ばい、1年パーセンタイル3.85、3年パーセンタイル28.95にとどまります。短期的な関心は戻っていますが、広い投資家層が熱狂している段階ではありません。
この需給とセンチメントをまとめると、価格反発を支える短期関心はあります。しかし、ニュースセンチメントは弱く、1年の検索需要も低い。COTもまだ追随していないため、今週の買いは強いものの、参加者全体が一斉に上昇を信じ始めた局面とは言い切れません。
⑥ 今週の洞察と来週の注目ポイント
前回W30の仮説は、「金は4,050ドル台を維持できるか。ただし実質金利が重いため、上昇再開には慎重」というものでした。価格面ではその仮説より強い結果になりました。4,050ドルを維持しただけでなく、4,300ドル台へ上抜けました。一方で、実質金利の重さは変わっていません。むしろ米10年実質金利proxyは2.41%まで上がり、3年でほぼ上限に近い水準です。したがって、今回の更新点は「価格は想定以上に強いが、マクロの質はまだ強気一色ではない」です。
来週の基本シナリオは、「4,300ドル台を維持できれば上昇再開の可能性が高まるが、実質金利が高止まりする限り、上値追いは選別的」です。強気に傾ける条件は3つあります。第一に、4,300ドル台で終値を維持し、4,350ドル台を再テストすること。第二に、CFTC COTでネットロングが119,795枚から再び増えること。第三に、サイト補正後センチメントが直近-0.53から改善し、少なくともゼロ近辺まで戻ることです。
逆に弱気へ修正する条件も明確です。4,300ドルを割り込み、実質金利proxyが2.4%近辺に高止まりし、センチメントがマイナス圏のままなら、今週の急反発はショートカバー色の強い戻りになります。COTが過熱していないため急落を決め打ちする必要はありません。ただし、価格の強さだけを見て無条件に楽観するには、実質金利とセンチメントの整合性がまだ足りません。