金は週後半に調整も、過熱なき強気は維持。実質金利の重さと軽いCOTが次の焦点
① 週間の要約
2026-W20の金価格は、週初の4,729.5ドルから週末の4,591.1ドルまで下落し、週間では-2.93%でした。前週2026-W19が+2.87%の上昇だっただけに見た目は弱いのですが、水準そのものはまだ高く、終値の3年パーセンタイルは89.7、1年騰落率は+43.8%です。つまり、上昇トレンドが崩れたというより、高値圏での利益確定と金利面の逆風を受けた一服と読むのが自然です。
一方で、ポジション面はむしろ過熱から遠いままです。CFTCの5月5日時点のマネーマネージャー・ネットは94,254枚で前週比+4,502枚でしたが、3年パーセンタイルは27.1にとどまります。価格は高いのに投機ポジションはまだ軽い、という組み合わせで、これは中期では強気余地を残しやすい形です。今週の下げは強気相場の終わりというより、金利とドルの短期変動に押された調整局面とみています。
② 価格動向とチャート読み
Source: Stooq end-of-day spot close series (xauusd / xagusd).
週中の値幅は205.1ドル、始値比で4.34%と大きめでした。高値は4,765.2ドル、安値は4,560.1ドルで、週のレンジ自体は荒かった一方、20日年率換算ボラティリティは18.34%にとどまり、1年パーセンタイル43.3です。値動きの体感ほどボラティリティが極端に跳ねていない点は重要で、パニック的な崩れではなく、高値圏での持ち高整理に近い印象です。
3カ月騰落率は-8.04%で、短期モメンタムは前週よりやや悪化しました。ただし、3年パーセンタイル89.7という高い価格水準をまだ維持しており、長めの時間軸では上昇基調が続いています。前週の終値4,712.5ドルから今週4,591.1ドルへと押し戻されたことで、相場の論点は「上値追い」から「高値圏を保てるか」に移りました。ここで4,560ドル近辺の安値圏を明確に割り込まずに落ち着くなら、次の上昇再開シナリオはまだ十分残ります。
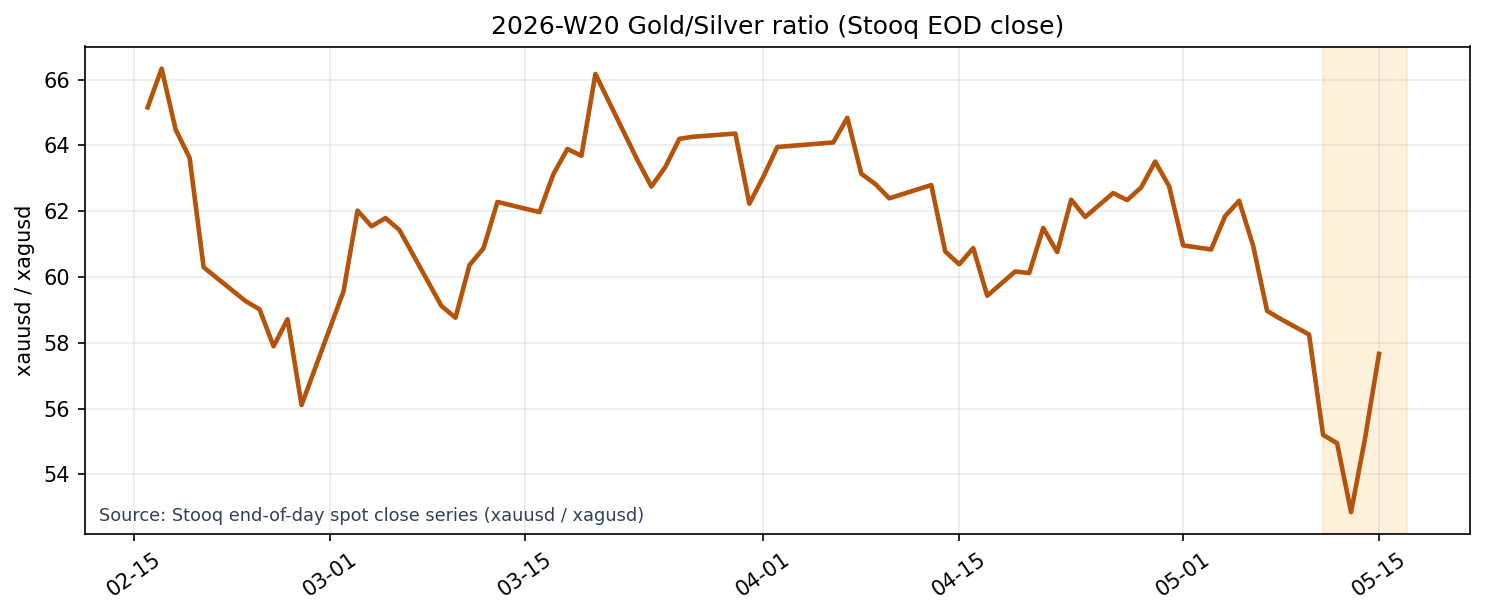
金銀レシオは57.66で、前週比では-1.01%、3年パーセンタイル3.22とかなり低い位置です。これは足元で銀の相対強さが勝っていることを示します。金単体には調整圧力があっても、貴金属セクター全体への資金関心が消えたわけではない、という読みを補強する材料です。
③ ポジション動向
投機ポジションは、価格の高水準に比べればまだかなり軽いです。マネーマネージャーのネットは94,254枚で、前週の89,752枚から増えたとはいえ、1年パーセンタイル17.65、3年パーセンタイル27.1です。価格下落局面でもポジションがなお低位にあるということは、過度な投機の巻き戻しで崩れたというより、まだ本格的な強気ポジションの積み上がりが起きていないと解釈できます。
この点は前週との対比で見ると分かりやすく、W19は価格が上昇しながらCOTネットが減少していましたが、W20は価格が下落する一方でCOTネットは増加しました。つまり、価格とポジションの方向が逆になっています。これは短期的な値動きに比べて参加者の構えがなお慎重で、押し目でポジションを戻す動きが混じっている可能性を示します。過熱した強気相場なら、COTが高位でパンパンの状態から値崩れしやすいのですが、現状はそこまで進んでいません。
④ マクロチェック
短期的な逆風の中心は金利です。米10年名目金利は4.46%、10年ブレークイーブンは2.47%、そこから計算される実質金利 proxy は1.99%でした。週次では大きな変化がない一方、3カ月変化では実質金利が+12.43%と上昇しており、金にとっては明確な重しです。金が高値圏を維持しながらも週後半に押された背景としては、この実質金利の高さを無視できません。
ただし、ドルは別の景色です。DXYは118.04で週次では+0.02%と小反発しましたが、1年パーセンタイル8.2、3年パーセンタイル4.57と依然かなり低位です。構造的にドル高が強く進んでいる局面ではなく、金にとって致命的な逆風ではありません。VIXは17.87で落ち着いており、ハイイールドOASも2.82%と低めで、信用ストレス主導の逃避相場でもありません。要するに、今週の金下落は危機後退による全面的な金離れというより、「高い実質金利の下で高値圏を調整した」と見る方が整合的です。
補足すると、WTIは101.56ドルまで上昇し、3年パーセンタイル98.38とかなり高い位置です。インフレ懸念を通じて中長期では金に追い風にもなり得ますが、今のところは名目金利と実質金利の高さが先に効いています。したがって、原油高だけで即座に金の再上昇を見込むより、まず実質金利が頭打ちになるかを確認したい局面です。
⑤ センチメントと検索動向
ニュース件数は36本で前週24本から増加しましたが、内容の強さは鈍りました。平均 raw score は0.718で、前週1.408から低下しています。サイト補正後の週間平均センチメントは-0.40、最新値も-0.33で、前週の-0.315、-0.22より悪化しました。記事数は増えたのにセンチメントは弱いので、「注目はあるが、買い一色ではない」週だったと言えます。
Source: Google Trends daily 3-month series (gold price).
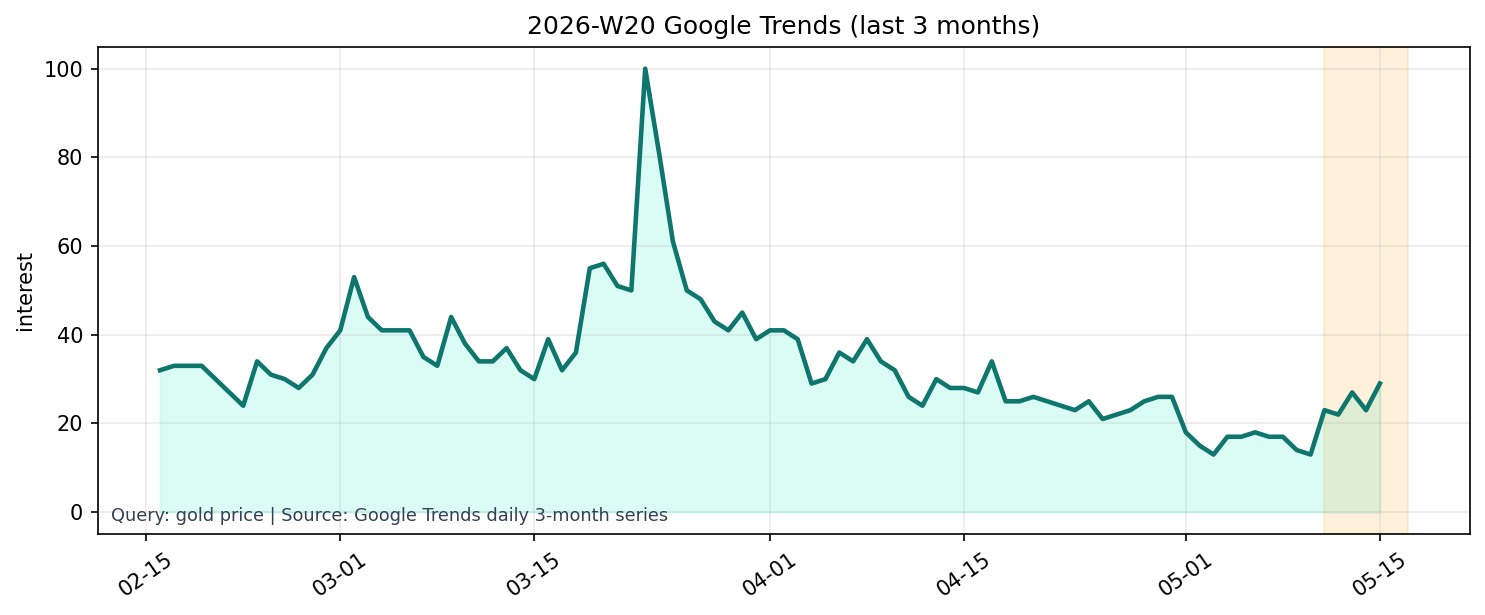
Google Trendsでも同じ絵が出ています。gold price の3カ月系列は29で前日比・週次とも持ち直し、1年系列も27まで上がりましたが、1年パーセンタイルは25.0、3年でも35.94です。検索関心は反発している一方で、まだ熱狂には程遠い水準です。価格が高値圏にある割にセンチメントも検索も過熱していないため、需給面でのバブル臭は薄いままです。
⑥ 今週の仮説と確認ポイント
今週の仮説は4つです。第1に、4,591ドルまでの下げはトレンド転換よりも実質金利主導の調整である可能性が高いこと。第2に、COTがまだ低位である以上、押し目で資金が戻る余地は残ること。第3に、センチメント悪化と検索持ち直ちの組み合わせは、弱気に傾き切らないまま相場が次の材料待ちに入っていること。第4に、金銀レシオ低下が示すように、貴金属全体への関心は維持されており、金だけが完全に見放された状況ではないことです。
来週以降の確認点は明確です。まず、実質金利 proxy の1.99%がさらに切り上がるか、それとも頭打ちになるか。次に、価格が4,560ドル近辺の安値ゾーンを守れるか。さらに、COTネットが10万枚前後へ戻りながら価格も安定するなら、押し目吸収のシグナルとして見やすくなります。逆に、実質金利上昇が続くのにCOTが増えず、センチメントも改善しない場合は、高値圏での持ち合いが長引く公算が大きいです。現時点の総合判断は「中期強気は維持、短期は調整継続に注意」です。