金は上昇一服でも流れは未崩壊。調整の質を見極める週次シナリオ
① 今週の一言要約
金は週間で3.68%下落したが、COTは過去3年で低め、ニュース心理は週末に改善した。投機の熱狂が崩れたというより、高い実質金利の下で買い手の確信が試されている。
② 価格動向とチャート振り返り
今週の金価格は、週次OHLCスナップショット(yfinance_futures)で始値4185.00ドル、終値4030.90ドルとなり、週間騰落率は-3.68%だった。週中高値は4211.20ドル、安値は4000.90ドル。始値に対する週間レンジは5.03%と、下落率以上に日中の振れが大きかった。終値は過去3年の66.84パーセンタイルで、長めの物差しではなお中央値を上回るものの、過去1年では5.73パーセンタイルに沈んでいる。これは、ここ1年の価格帯がそれ以前から切り上がった後、足元でその新しいレンジの下側へ押し戻されたことを示す。
20日年率ボラティリティは18.93%。過去1年では19.08パーセンタイルだが、過去3年では61.44パーセンタイルと見え方が違う。直近1年の変動が大きかったため、今週の値動きは「最近としては静か、3年で見ればやや荒い」。-3.68%という数字だけでパニックと決めつけるより、4000ドル近辺で売りが加速するか、それとも吸収されるかを見たい。
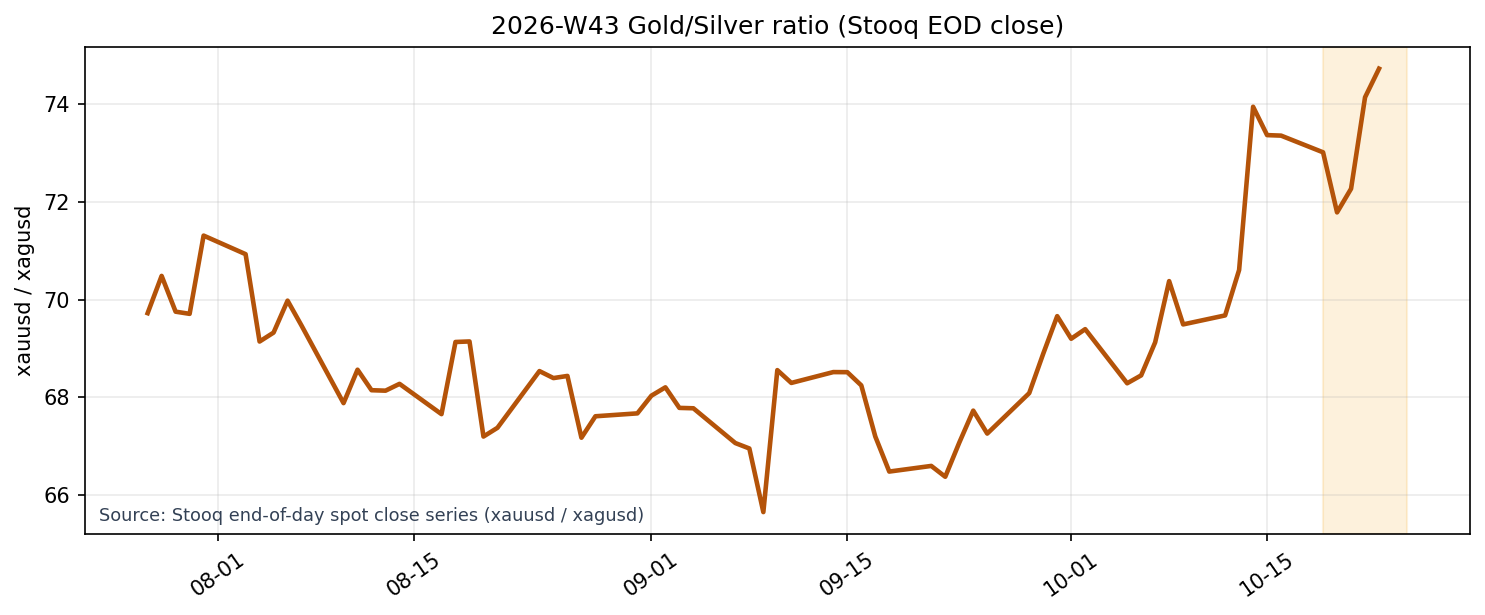
Source: Stooq end-of-day spot close series (xauusd / xagusd).
スポットの相対価格として参照する金銀比チャートは、Stooqの金・銀EOD終値系列を使用している。金銀比は74.73で、前週末比+1.87%。金も下げたが銀に対しては相対的に持ちこたえ、防御的な金選好が残った。一方、金/WTI比率は38.40、前週末比-0.63%。原油に対する優位はやや後退しており、今回の下げを全面的な安全資産離れと読むより、貴金属内の選別と高金利環境への警戒が重なった調整と見るのが自然だ。
③ 機関投資家の動き
CFTC COTの最新観測(10月13日)では、マネーマネジャーのロングは124,747枚、ショートは17,658枚、ネットロングは107,089枚だった。前週からは3,898枚減少しており、価格が弱含む前から機関投資家が少しずつリスクを落としていたことが分かる。建玉全体は396,345枚で、ネットロングの縮小は「強気撤回」というより、上値を追う力が鈍ったサインとして受け止めたい。
水準は過去3年の26.45パーセンタイル。価格が下げたからといって、積み上がり過ぎた投機ロングが一気に崩れた構図ではない。むしろポジションは軽めで、下落時の強制的な投げ余地は相対的に限られる半面、新たな買い材料がなければ上昇の燃料も乏しい。次のCOTでネットロングが再び増えるか、ショート増加で弱気化が進むかが、4000ドル近辺の攻防の信頼度を左右する。
④ マクロ要因チェック
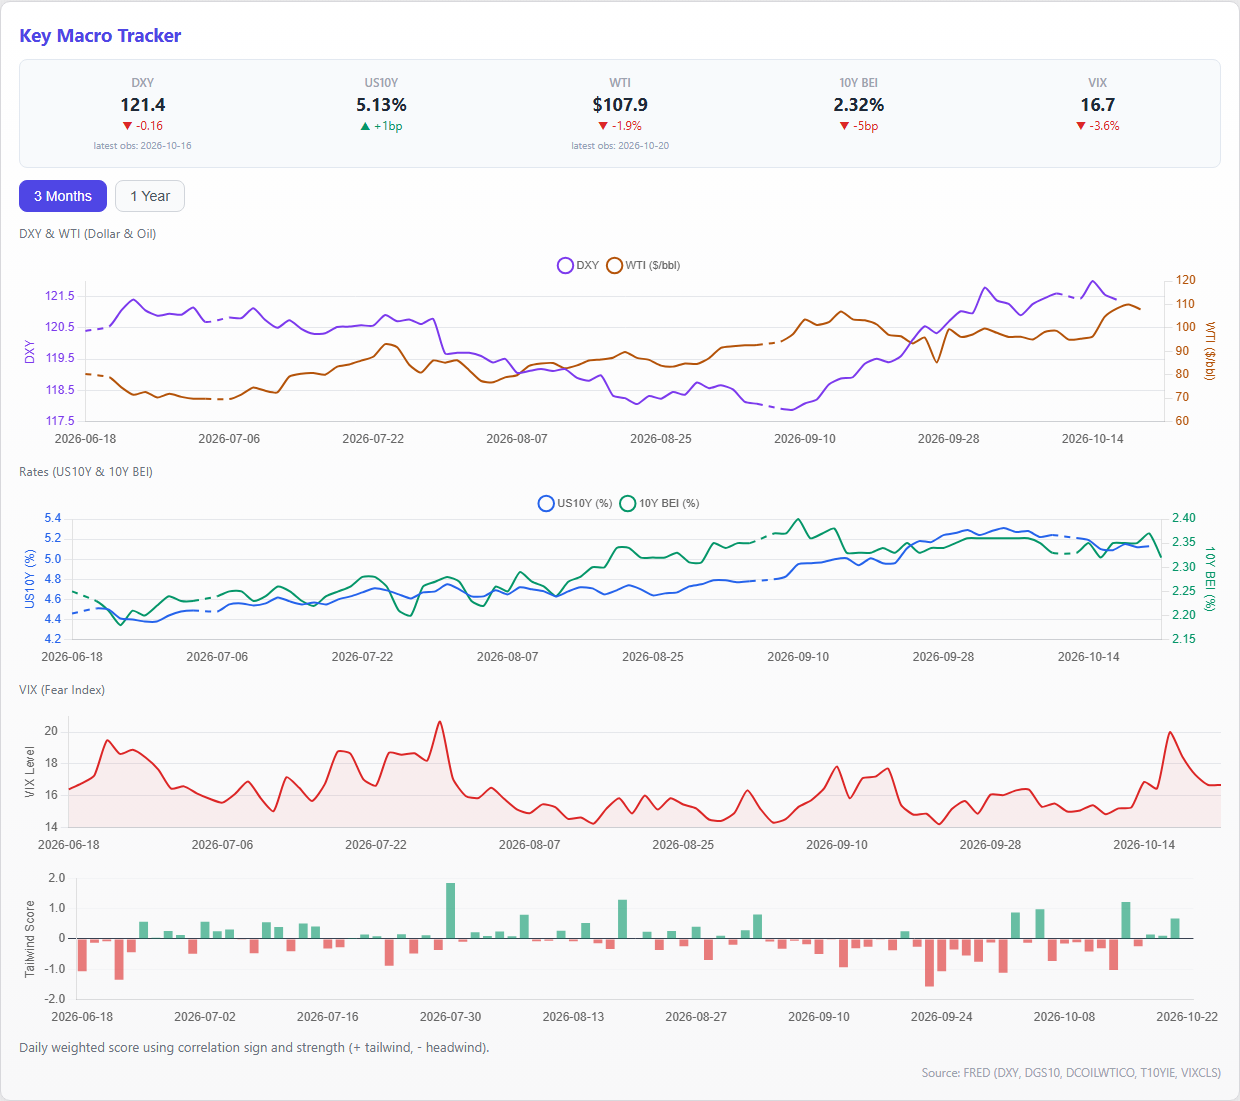
マクロは金にとって素直な追い風ではない。米10年名目金利は5.13%、米10年実質金利proxyは2.76%と高く、利息を生まない金の保有コストを意識させる。DXYは121.4048で3か月+0.52%。ドル高と高い実質金利が同居するため、金が独力で反発するには需給面の後押しが必要だ。
ただし、直近観測では実質金利が2.77%から2.76%へ、DXYも前日比-0.14%とわずかに低下した。VIXは16.68で、危機回避の金買いを強く促すほどの緊張ではない。WTIは107.89ドルと高い一方、ブレークイーブンインフレ率は2.32%へ低下している。原油高だけを根拠にインフレヘッジ買いを期待するより、「実質金利が継続的に下がるか」を優先して確認したい。
⑤ 需給とセンチメント
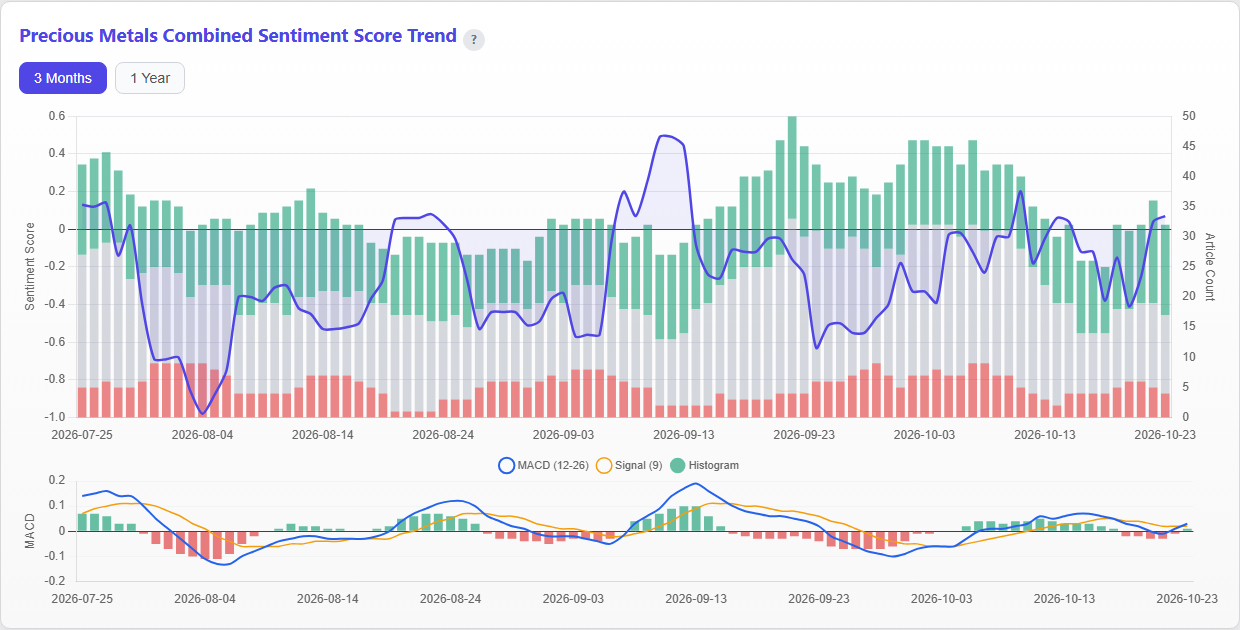
今週の金関連記事は31件。主指標であるサイト補正後センチメントは週平均+0.015と、ほぼ中立だった。ただし日々の推移は、10月19日の-0.12、20日の-0.16から、21日に+0.02、22日に+0.32へ改善している。価格下落に対してニュース心理が週後半に持ち直した点は、小さいながら下支え材料だ。補助指標の生スコアは週平均+0.9611だが、サイト差の影響を受けるため、これだけで強気転換とは判断しない。
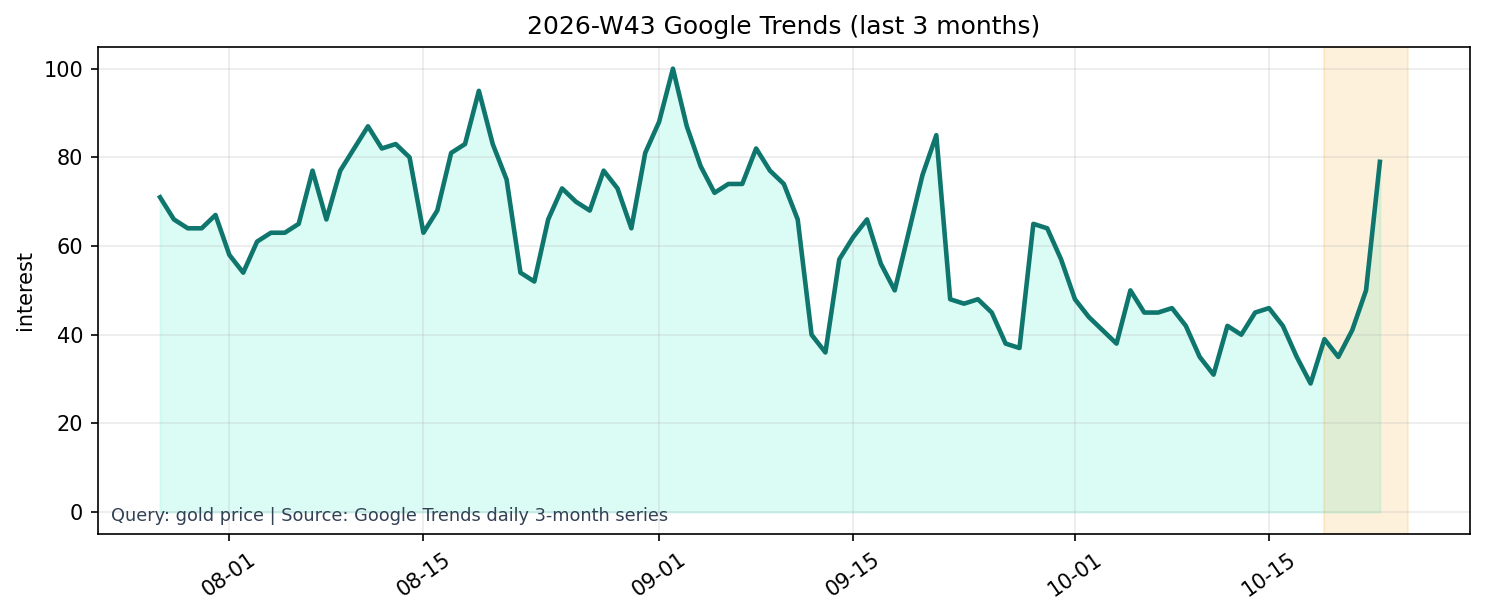
Source: Google Trends daily 3-month series (gold price).
Google Trendsの「gold price」は、3か月の日次系列が79で前週比+58.00%と急増した。一方、1年の週次系列は18で前週から横ばい。短期的には価格下落が検索を呼び込んだが、年間スケールで大衆の関心が持続的に高まったわけではない。この差は「押し目への一時的な注目」は増えたものの、熱狂には至っていないことを示す。COTのネットロングが過去3年で低めな点とも整合し、需給と心理は過熱より様子見に近い。
⑥ 今週の洞察と来週の注目ポイント
今週の核心は、価格・ポジション・心理が同じ方向を向いていないことだ。価格は3.68%下落し、COTネットロングも3,898枚減った。ここだけなら弱気だが、投機ポジションの水準自体は軽く、補正後センチメントは週末に+0.32まで回復、短期検索も増えた。したがって現状は「投げが連鎖する局面」より、「押し目を見つけた買い手が本当に資金を入れるかを試す局面」と整理できる。
今回は直前週の人間修正版(2026-W42)が保存されていないため、前回記事の観測点を直接回収する比較はできない。仮説DBにも過去サイクルはなく、本稿を蓄積ループ上の初回観測として扱う。そのうえで来週は三つの組み合わせを追いたい。
第一は4000ドルと実質金利だ。終値が4000ドルを維持し、実質金利が2.76%から低下基調を作れば、今週の下げはレンジ下限の確認になり得る。反対に4000ドルを割り、実質金利も再上昇するなら、押し目買いより防御を優先したい。第二は価格とCOT。反発時にネットロングが107,089枚から増えれば機関投資家の再参加だが、価格だけ戻ってCOTが減り続けるなら上昇の持続性は低い。第三は心理の持続性。補正後センチメントが週平均でも明確なプラスへ進み、1年Google Trendsも18から上向けば、短期の検索増が広い関心へ変わったと判断しやすい。
運用上は、一本の指標で底打ちを決めないことが大切だ。「4000ドル維持」「実質金利低下」「COT増加」のうち二つ以上がそろえば反発シナリオの確度が上がる。逆に4000ドル割れと実質金利上昇が重なれば、センチメント改善は逆張りの期待にとどまる。熱狂がないことは下値余地がないことと同義ではないが、次の上昇に必要な余白が残っていることでもある。